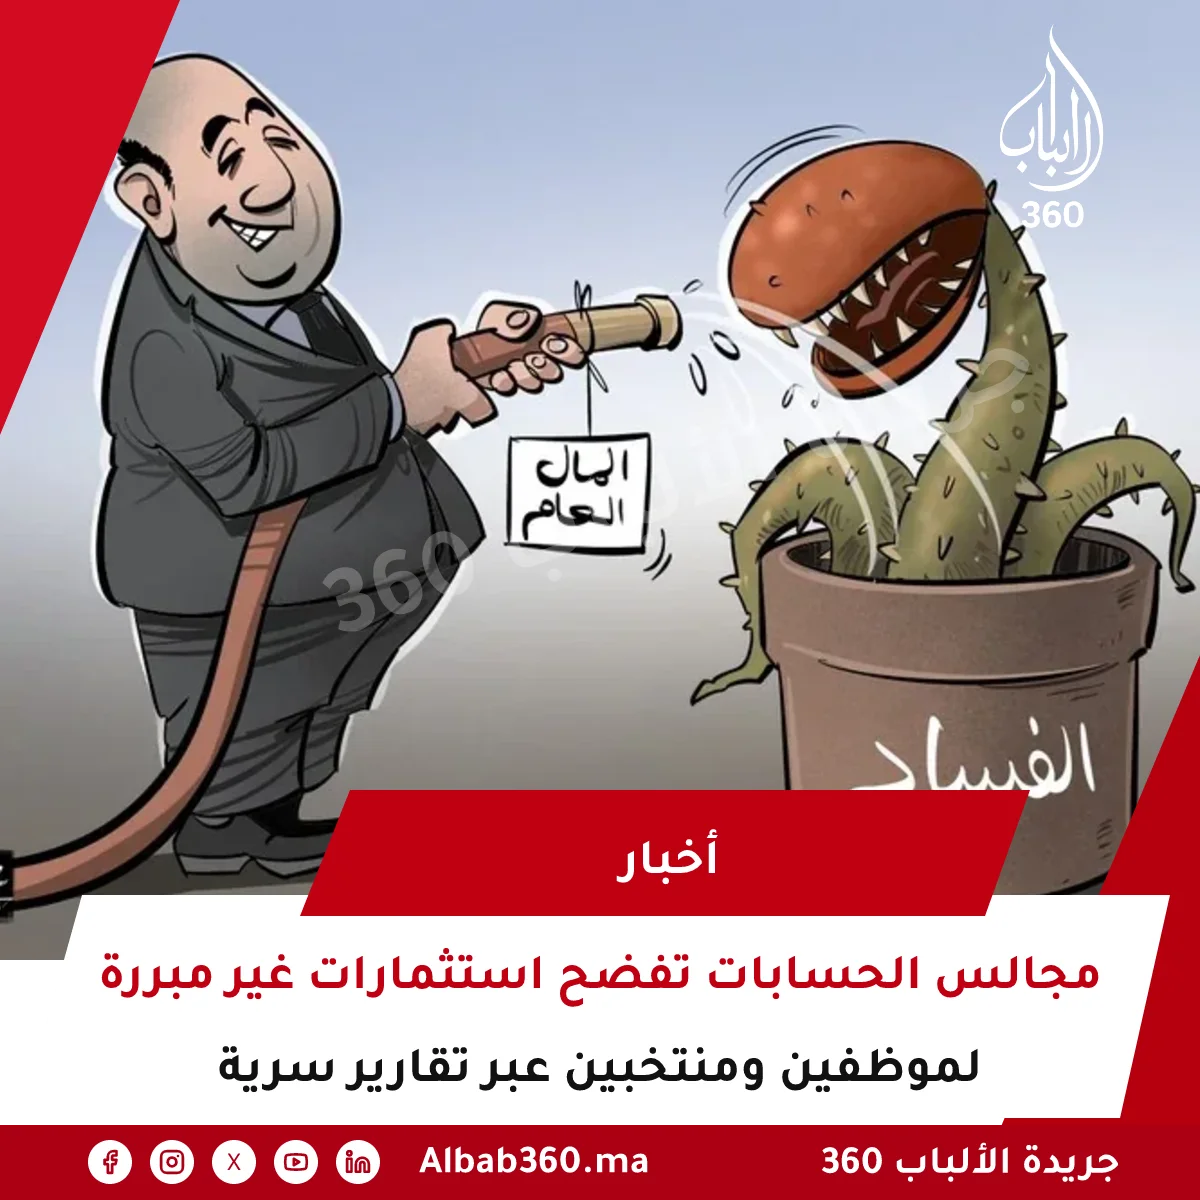
مجالس الحسابات تفضح استثمارات غير مبررة لموظفين ومنتخبين عبر تقارير سرية
كشف تحقيق أجرته المجالس الجهوية للحسابات في جهات الدار البيضاء-سطات، والرباط-سلا-القنيطرة، ومراكش-آسفي، وفاس-مكناس عن شبهات تضخم غير طبيعي في ثروات موظفين جماعيين ومنتخبين، سواء الحاليين أو السابقين، حيث تراكمت لديهم ممتلكات عقارية ومنقولة تتجاوز بكثير ما يمكن أن يوفره أجورهم النظامية وتعويضاتهم المصرح بها. وأثارت التقارير، التي تم تسريب بعض معطياتها، تساؤلات حول مصادر تمويل هذه الاستثمارات الضخمة، فضلًا عن مدى احترام المعنيين بالتزامات التصريح الإجباري بالممتلكات، التي تفرضها القوانين على من يتولون مسؤوليات عامة. تشير التقارير إلى امتلاك بعض الموظفين والمنتخبين فيلات وشقق فاخرة، بالإضافة إلى أراضٍ وعقارات تجارية، ومشاريع استثمارية متنوعة مثل محطات وقود ووكالات لتحويل الأموال. وفي العديد من الحالات، تم تسجيل هذه الممتلكات بأسماء زوجات أو أبنائهم أو أقاربهم، ما يثير شبهات حول محاولة إخفاء الأصول الحقيقية. وتؤكد المصادر أن هذه الملاحظات رصدت بشكل خاص في قطاعات حساسة مثل الجبايات والتعمير، والصفقات العمومية، وتدبير الممتلكات الجماعية، حيث يعمل موظفون مصنفون في سلالم إدارية متوسطة أو منخفضة، ولكن مع مؤشرات على ارتفاع مفاجئ في ثروتهم خلال فترات قصيرة، دون وجود أساس مادي واضح لاقتناء مثل هذه الممتلكات. أشارت التقارير إلى أن عمليات التدقيق توقفت عند حالات يشار فيها إلى استغلال مواقع المسؤولية لتحقيق منافع شخصية، خاصة في مجالات منح التراخيص وتحصيل الرسوم، وتدبير العقارات الجماعية وإسناد الصفقات. وفي هذا السياق، امتدت الملاحظات إلى طبيعة المعاملات المرتبطة بالممتلكات المكتسبة، حيث برز تساؤلات حول مصادر التمويل الفعلية، ومدى ارتباط هذه الاستثمارات بمداخيل مشروعة أو أنشطة خارجية عن المهام الرسمية. كما أثارت التقارير شكوكًا بشأن عدم احترام بعض المعنيين للالتزامات القانونية المتعلقة بالتصريح بالممتلكات، بما في ذلك عدم إيداع التصريحات في الأجل المحدد قانونًا، أو عدم تجديدها عند اللزوم. تضمنت الحالات المثارة في التقارير منتخبين سابقين غادروا مواقع المسؤولية بعد أن راكموا ثروات خلال فترات انتدابية متتالية، بينما ارتبطت حالات أخرى بموظفين بقوا لسنوات في مناصب إدارية ذات صلة بتدبير الموارد المالية والعقارية للجماعات. هذا الوضع دفع إلى تركيز التدقيق على آليات المراقبة الداخلية، وتتبع أي تضارب في المصالح، ومدى احترام قواعد النزاهة والشفافية في ممارسة الوظائف العمومية. وأكدت المصادر أن بعض الاستثمارات العقارية المشكوك فيها ترتبط مباشرة بقرارات إدارية اتخذت خلال فترات تولي المسؤولية، مثل تدبير ممتلكات جماعية وتراخيص مرتبطة بالتعمير والأنشطة الاقتصادية، ما يثير تساؤلات حول احتمالية تأثير هذه القرارات على اكتساب الممتلكات.


تعليقات
0