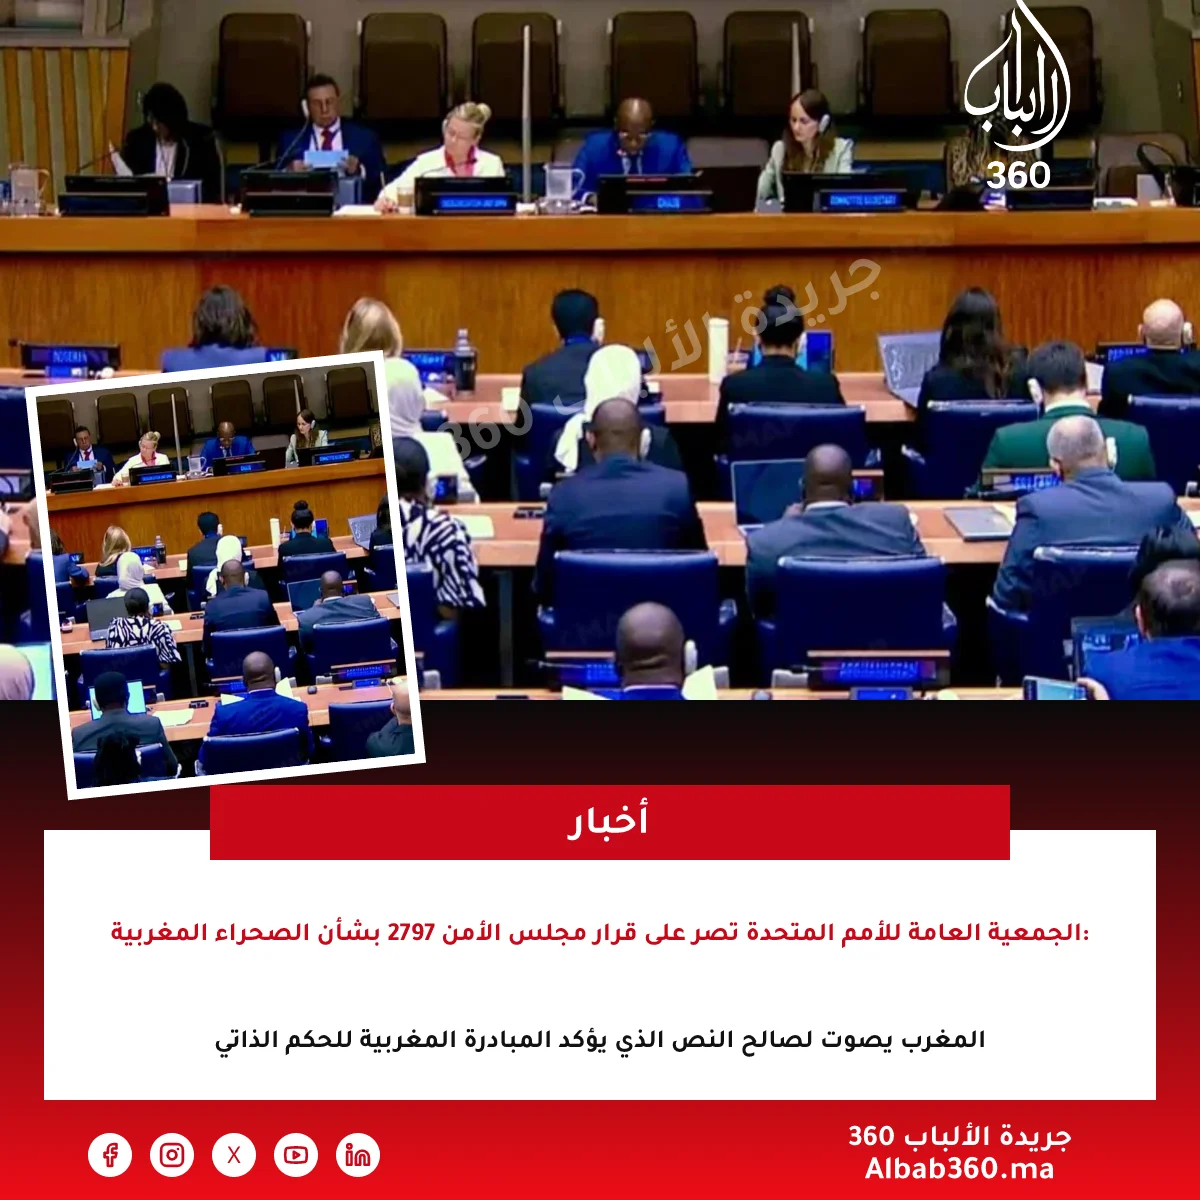
الجمعية العامة للأمم المتحدة تصر على قرار مجلس الأمن 2797 بشأن الصحراء المغربية: المغرب يصوت لصالح النص الذي يؤكد المبادرة المغربية للحكم الذاتي
اعتمد مجلس اللجنة الرابعة للجمعية العامة للأمم المتحدة، في جلسته السنوية اليوم الخميس، قرارًا بشأن قضية الصحراء المغربية، حيث حصل النص على 152 صوتًا مؤيدًا، بما في ذلك صوت المملكة المغربية، مقابل صوتين ضد وسبع امتناعات.
عادة ما يتم اعتماد هذا القرار، الذي قدمه الرئيس السنغالي للجنة، دون الحاجة إلى تصويت، وفقًا لممارسة متفق عليها منذ عام 2006. لكن هذه السنة، خضع النص لعملية تصويت استثنائية، بناء على طلب من بعثة الولايات المتحدة الأمريكية تقدمت به في آخر لحظة. شمل هذا التصويت جميع مشاريع القرارات الـ23 المعروضة أمام اللجنة، دون استثناء، بما في ذلك تلك التي تعتمد عادة بالتوافق أو دون أي نقاش.
تعتبر هذه الخطوة الأمريكية جزءًا من سياسة وزارة الخارجية الأمريكية التي تسعى لفرض التصويت على جميع قرارات اللجان الست الرئيسية للجمعية العامة، دون استثناء، بما في ذلك القضايا المتعلقة بالأمن، ونزع السلاح، والتنمية المستدامة، والشؤون الإنسانية، وحقوق الإنسان، بالإضافة إلى القضايا القانونية وميزانية الأمم المتحدة.
صوت المغرب لصالح هذا القرار، إلى جانب 151 دولة أخرى في الأمم المتحدة، لأسباب عدة:
أولًا، يؤكد هذا القرار الصادر عن اللجنة الرابعة القرار التاريخي رقم 2797 لمجلس الأمن، والذي أكد المبادرة المغربية للحكم الذاتي كأساس لحل القضية ضمن إطار السيادة المغربية. كما يجدد القرار التأكيد على مسؤولية الأطراف الأربعة (المغرب، الجزائر، موريتانيا، و”البوليساريو”) في الانخراط بحسن نية في العملية السياسية.
تكتسي الإشارة إلى القرار 2797 أهمية خاصة، حيث تم اعتماده في 31 أكتوبر 2025، بعد المناقشة السنوية للقضية من قبل اللجنة الرابعة، مما جعله يُشمل لأول مرة في القرار المعتمد اليوم.
ثانيًا، يتوافق هذا القرار مع القرارات السابقة المعتمدة منذ عشرين عامًا، دون إضافة أي عناصر جديدة باستثناء الإشارة إلى قرار مجلس الأمن رقم 2797.
ثالثًا، يدعم القرار العملية السياسية التي يقودها المبعوث الشخصي للأمين العام للأمم المتحدة، تحت رعاية الأخير، بهدف التوصل إلى حل سياسي واقعي ومقبول من جميع الأطراف، وفقًا لقرارات مجلس الأمن ذات الصلة، خاصة الأربعة الأخيرة التي وردت في تقرير الأمم المتحدة.
رابعًا، يجدد القرار “الإشادة بالتزام الأطراف بمواصلة إبداء الإرادة السياسية والعمل في جو مناسب للحوار، بهدف الدخول بحسن نية ودون شروط مسبقة في مرحلة مفاوضات مكثفة”. ويشمل ذلك التطورات الجديدة غير المسبوقة، مثل اعتماد القرار 2797، وجولات المفاوضات التي عقدت في واشنطن ومدريد، حيث قدم المغرب وضعية الحكم الذاتي المتقدمة.
خامسًا، لا يؤثر هذا القرار بأي شكل من الأشكال على وضع الصحراء، بل يعزز بدلاً من ذلك الدينامية السياسية التي أطلقها مجلس الأمن في إطار الفصل السادس من ميثاق الأمم المتحدة، والذي يعتبر القضية ضمن منطق السلم والأمن الدوليين، مع ضرورة حلها عبر الحوار والتفاوض.


تعليقات
0