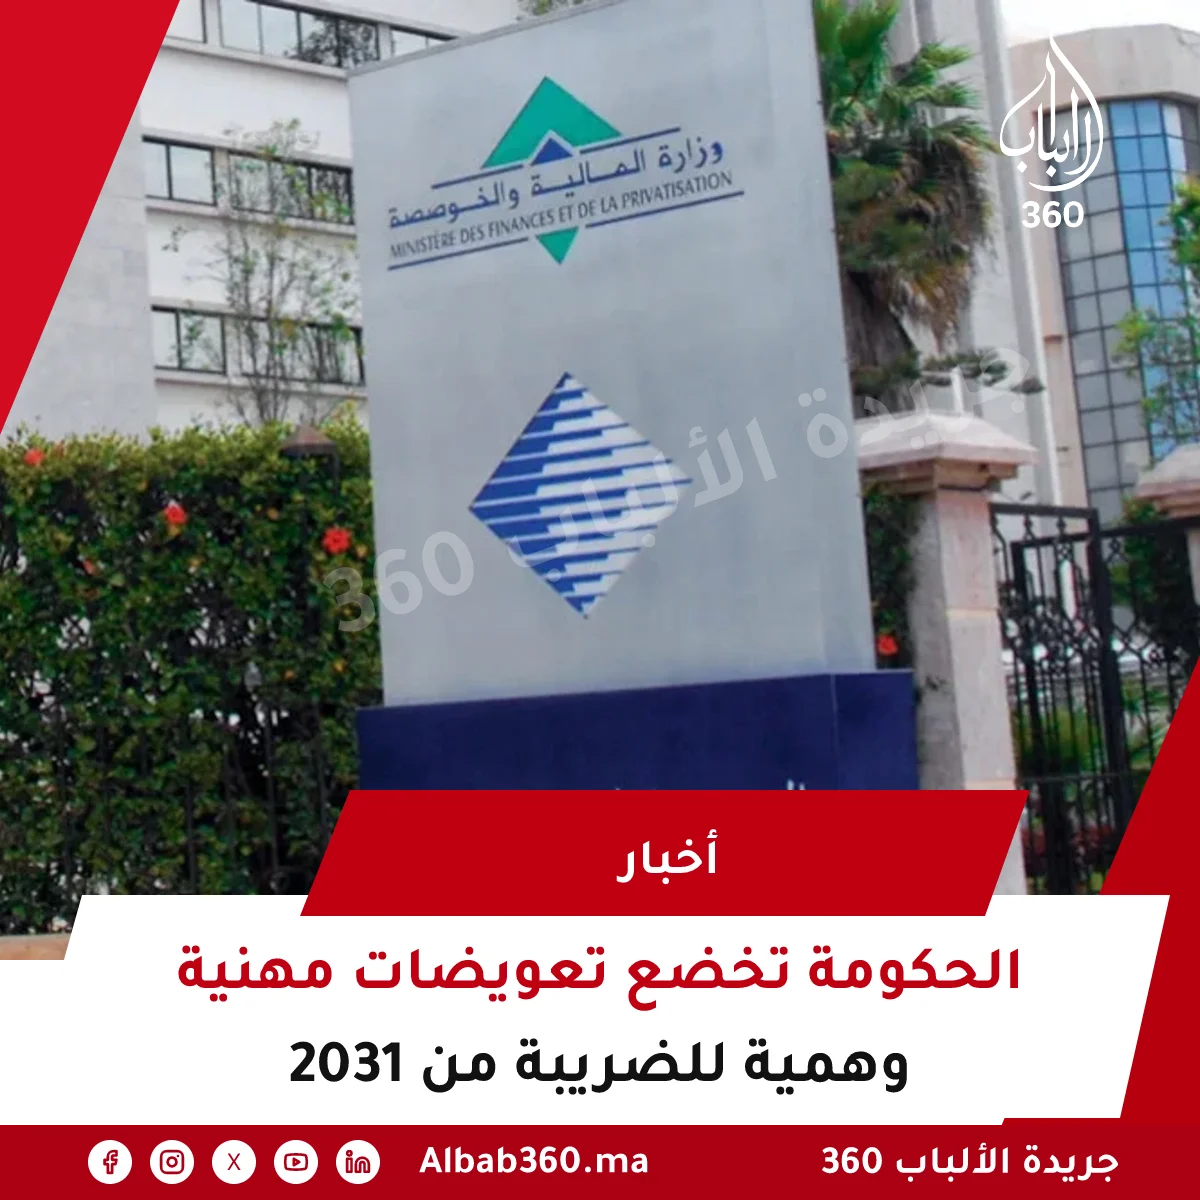
الحكومة تخضع تعويضات مهنية وهمية للضريبة من 2031
كانت الحكومة تخطط منذ فترة لتعديلات ضريبية تهدف إلى ضبط ممارسات صرف التعويضات المهنية، خاصة تلك التي تُستخدم لإخفاء مكملات حقيقية للأجور تحت غطاء مصاريف معفاة. لكن ما جرى في مشروع قانون المالية لسنة 2027 هو أكثر تشددًا من المتوقع، حيث تبحث في إدراج هذه التعويضات ضمن الوعاء الضريبي إذا لم تتوفر الشروط القانونية اللازمة لإعفائها. هذا التغيير، الذي يهدف إلى الحد من ممارسات “التعويضات الوهمية”، قد يغير وجه أجور الأجراء وتكاليف الشركات، خاصة مع دخول تعديلات جديدة حيز التنفيذ ابتداء من 2031.
الخطوة الأكثر وضوحًا هي تشديد شروط الإعفاء الضريبي للتعويضات المهنية، مثل تعويضات النقل والتنقل والتمثيل. وفقًا للمشروع، لن يعد الإعفاء تلقائيًا إلا إذا كانت المبالغ مصروفة لتغطية مصاريف فعلية ومثبتة قانونًا، تحملها الأجراء لفائدة المشغل. هذا يعني أن التعويضات الدائمة التي تُصرف بانتظام دون ارتباط بمصروفات محددة ستُعتبر مكملات للأجر، وبالتالي ستخضع للضريبة على الدخل. هذه التقييد يهدف إلى منع الشركات من استخدام التعويضات كمصدر لإخفاء مكملات غير مشروعة للأجور.
التعديلات المقترحة ستؤثر بشكل مباشر على المادتين 56 و57 من المدونة العامة للضرائب. حيث ستُستبدل التعويضات الوهمية، التي تخفي مكملات للأجور، بالتعويضات المشروعة فقط، والتي يجب أن تكون مرتبطة بمصاريف فعلية وموثقة. هذه التغييرات ستدخل حيز التنفيذ في يناير 2031، مع بقاء النظام الحالي ساريًا حتى 31 ديسمبر 2030، مما يوفر فترة انتقالية للمقاولات لتعديل سياساتها.
بالإضافة إلى ذلك، سيُرفع نسبة الخصم الجزافي للمصاريف المهنية إلى 45% ابتداء من يناير 2027، مع بقاء سقف الخصم السنوي عند 35 ألف درهم. هذا الإجراء يهدف إلى ضبط المعاملة الضريبية للدخل الناتجة عن الأجور، دون أن يعني ذلك إعفاء تلقائي للمبالغ المصروفة بصورة جزافية. بدلاً من ذلك، ستظل هناك شروط صارمة للإعفاء، مثل إثبات أن المبالغ مصروفة لتغطية مصاريف فعلية وموثقة.
من بين التغييرات الأخرى، توسيع نطاق التوضيح القانوني للمبالغ التي تدخل ضمن الوعاء الضريبي. لن يكفي anymore تسمية تعويضات مثل “تعويض النقل” أو “تعويض التمثيل” للإعفاء الضريبي؛ يجب أن تكون هذه المبالغ مصروفة لتغطية مصاريف فعلية وموثقة، مثل تكاليف التنقل أو المصاريف المرتبطة بالعمل. هذا التغيير يهدف إلى منع الشركات من استخدام التعويضات كمصدر لرفع الدخل الصافي للأجراء دون إدراجها ضمن الوعاء الضريبي.
على الرغم من هذه التقييدات، لا يعني ذلك أن صرف التعويضات بصورة جزافية سيجعلها تلقائيًا تعويضات وهمية. إذا كانت المبالغ مصروفة لتغطية مصاريف مهنية حقيقية وموثقة، فستظل مؤهلة للإعفاء الضريبي. ومع ذلك، فإن الطبيعة الحقيقية للنفقات والوثائق المؤيدة لها ستكون المعيارين الأساسيين للتمييز بين التعويض المشروع ومكمل الأجر الخاضع للضريبة.
هذه التعديلات ستؤثر بشكل مباشر على المقاولات، التي ستحتاج إلى تعزيز توثيق المصاريف المهنية المرتبطة بمهام الأجراء. خاصة بالنسبة للوظائف التي تتطلب تنقلات متكررة أو مصاريف تمثيل واتصال، ستحتاج الشركات إلى تقديم بيانات واضحة بشأن طبيعة النفقات وأسباب صرف التعويضات. هذا التحول سيضطر المقاولات إلى مراجعة سياساتها الحالية وتأكد من أن التعويضات التي تُصرف لا تتحول إلى مكملات للأجور تحت غطاء مصاريف مهنية.
من ناحية أخرى، قد تواجه المقاولات تحديات في إعادة تنظيم مكونات الأجور، خاصة عندما تشكل التعويضات المهنية جزءًا كبيرًا من الدخل الشهري للأجراء. إذا تم إخضاع بعض هذه المبالغ للضريبة، فقد يؤدي ذلك إلى ارتفاع الوعاء الضريبي، وبالتالي زيادة الاقتطاعات من المنبع. هذا يعني أن بعض الشركات قد تتحمل تكلفة إضافية للحفاظ على صافي الأجور، بينما قد ينعكس ارتفاع الاقتطاعات الضريبية على المبالغ التي يتوصل بها مستخدمون آخرون.
الفترة الانتقالية حتى نهاية سنة 2030 ستوفر للمقاولات الوقت الكافي لمراجعة أنظمة التعويضات المعتمدة لديها. خلال هذه الفترة، ستتمكن الشركات من التحقق من مدى ارتباط التعويضات بمصاريف مهنية فعلية، والتفرقة بين المبالغ المخصصة لاسترداد النفقات والمكملات الدائمة للأجور. ومع ذلك، فإن هذه الفترة لا تعني تعليق تطبيق القواعد الضريبية الحالية؛ بل هي فرصة للمقاولات لتعديل سياساتها وفقًا للمتطلبات الجديدة.
في النهاية، يجمع هذا التوجه بين مراجعة الخصم الجزافي وتشديد شروط إعفاء التعويضات المهنية، مما يهدف إلى إعادة ضبط المعاملة الجبائية لمكونات الأجور. من خلال الحفاظ على الامتيازات المخصصة للمصاريف المهنية الحقيقية، وتضييق إمكانية توظيف التعويضات لإخفاء مكملات الأجور، ستضع هذه التغييرات المقاولات أمام ضرورة تحقيق التوازن بين الامتثال الضريبي والمحافظة على جاذبية سياسات التعويض المعتمدة لديها. هذا التحول سيؤثر بشكل مباشر على كل من الشركات والأجراء، مما يتطلب من جميع الأطراف مراجعة استراتيجياتهم المالية والتأكد من الامتثال للقوانين الجديدة.


تعليقات
0