مفتشية الإدارة الترابية تحدد مسؤوليات رؤساء جماعات عن خروقات مالية
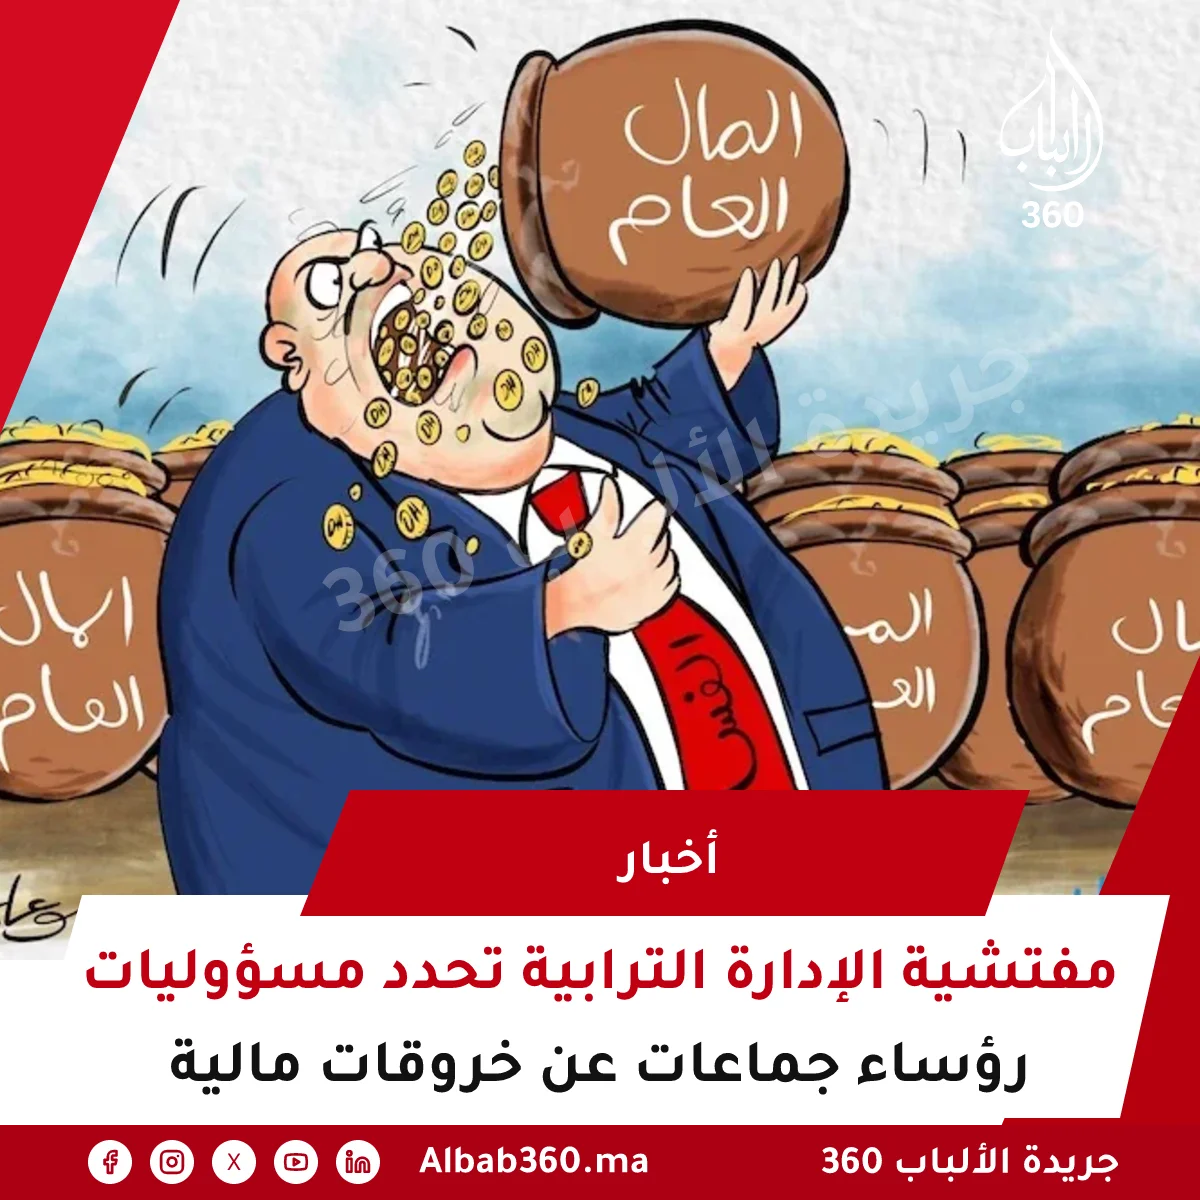
أكدت مصادر الالباب 360 أن المفتشية العامة للإدارة الترابية قد وثقت خلال تفتيشها لجماعات عمالة الرباط-سلا-القنيطرة، بالإضافة إلى جهتي الدار البيضاء-سطات، خروقات مالية وإدارية تتجاوز مجرد الانحرافات التقنية، بل تشمل شبهات تبديد أموال عمومية وتزييف إجراءات الصفقات. وقد ركزت التقارير الرقابية على عمليات تفويت ممتلكات جماعية، وتجاوزات في تقييم العقارات، فضلاً عن عدم استخلاص المداخيل الناتجة عن استغلال المرافق، ما أدى إلى تفاوتات مالية بين السجلات الرسمية والمبالغ المحصلة. بدأ هذا التحرك الرقابي بتجميع ملفات إحالة قضائية ضد رؤساء جماعات وأعضاء مجالس ترابية، بناء على نتائج تقارير تفتيش شملت مراحل تنفيذ المشاريع والتجهيزات الجماعية. حيث وثقت التقارير خروقات في تدبير الصفقات العمومية، مثل تجزئة النفقات لتفادي مساطر المنافسة، واستخدام سندات الطلب لاقتناء خدمات متكررة دون رقابة، بالإضافة إلى أداء مستحقات لمقاولات مقابل أعمال تشوبها شكوك حول مطابقتها للمواصفات الفنية والكميات المصرح بها. وأشار مصدر مقرب إلى أن هذه الاختلالات، التي تسببت في أضرار مالية جسيمة، تستدعي تحديد المسؤوليات الفردية، خاصة وأنها مرتبطة بصرف اعتمادات من الميزانيات الجماعية. لم تقتصر عمليات التفتيش على المشاريع والتجهيزات، بل امتدت إلى تدبير الممتلكات العقارية الجماعية، حيث رصدت التقارير رقابية تجاوزات خطيرة في قرارات التفويت والكراء، بالإضافة إلى عدم الالتزام بإجراءات تقييم العقارات وتحديد أثمانها بشكل قانوني. كما تم تسجيل حالات عدم استخلاص المداخيل الناتجة عن استغلال بعض المرافق، ما أدى إلى تفاوت بين البيانات المحاسبية والمبالغ المحصلة فعليًا. في إطار تحديد المسؤوليات، ركزت المصالح المركزية على تتبع مسار اتخاذ القرارات المالية، من خلال فحص الوثائق الرسمية مثل محاضر فتح الأظرفة، وتقييم العروض، وأوامر الخدمة، ومحاضر التسلم المؤقت والنهائي. وقد تم التمييز بين الاختلالات التدبيرية التي تستدعي إجراءات إدارية فقط، وبين تلك التي قد تنطوي على أفعال جنائية، مع التركيز على المسؤولين الذين تعاقبوا على تدبير الجماعات خلال ولايات انتدابية سابقة أو جارية. أضافت المصادر أن الملفات المتعلقة بولايات جماعية سابقة واجهت تحديات في إعادة تركيب مسارات اتخاذ القرار، خاصة في الحالات التي شهدتها تغييرات في رئاسة المجالس أو تركيبة المكاتب المسيرة. وقد تطلب ذلك التمييز بين القرارات المتخذة خلال فترات انتدابية معينة والآثار المالية التي استمرت خلال فترات لاحقة، مما سمح بإسناد الاختلالات المسجلة إلى المسؤولين عنها استنادًا إلى وثائق وقرائن محددة. ينتظر الآن أن تخضع هذه الملفات لتقييم النيابات العامة المختصة، التي ستقرر ما إذا كانت هناك عناصر كافية لفتح أبحاث قضائية أو اتخاذ إجراءات أخرى وفق القانون. وقد تشمل هذه الإجراءات تكليف الجهات المكلفة بالبحث الجنائي بإجراء تحريات إضافية، والاستماع إلى المسؤولين والموظفين المعنيين، بهدف استجلاء ظروف إنجاز العمليات المالية والقرارات الإدارية المشكوك فيها.


تعليقات
0